
الأدلة
قراءة لوحة القيادة في MyHissab: رقم الأعمال المحصَّل، الضريبة الجزافية المقدَّرة ومقاييس السقف
شرح كل مؤشر في لوحة القيادة: رقم الأعمال المحصَّل، الضريبة الجزافية الوحيدة المقدَّرة، مقياس السقف وقراءتاه (المحصَّل والمفوتَر)، الهامش الحقيقي، الحصيلة السنوية، وروتين شهري في خمس دقائق.
من فريق MyHissab 8 دقائق قراءة
تجمع لوحة القيادة في MyHissab، للسنة المدنية الجارية، الأرقام التي يجب على المقاول الذاتي معرفتها: ما حصّله، وما يمثّله ذلك من ضريبة جزافية وحيدة، وأين هو مقارنةً بسقفه، وما يتبقى له بعد تسديد النفقات. يشرح هذا الدليل ما يقيسه كل مؤشر، وما لا يقيسه، ويقترح روتينًا شهريًا في خمس دقائق. في النهاية، ستعرفون قراءة الصفحة بنظرة واحدة وتحضير تصريحكم دون إعادة إدخال.
المؤشرات في جدول واحد
تتعلق جميع الأرقام بالسنة المدنية، من 1 جانفي إلى 31 ديسمبر، مثل سقف رقم الأعمال والضريبة الجزافية الوحيدة.
| المؤشر | ما يقيسه | متى تستعملونه |
|---|---|---|
| رقم الأعمال المحصَّل للسنة | مجموع المدفوعات المسجَّلة على فواتيركم، بعد خصم الإشعارات الدائنة | كل شهر، فهو الأساس العملي لضريبتكم الجزافية الوحيدة |
| الضريبة الجزافية الوحيدة المقدَّرة | 0,5 % من رقم الأعمال المحصَّل | لتجنيب المبلغ الواجب تسديده |
| مقياس السقف على المحصَّل | رقم الأعمال المحصَّل منسوبًا إلى سقف مجالكم | لمتابعة أساس الضريبة الجزافية الوحيدة |
| القراءة على المفوتَر، تحت المقياس | رقم الأعمال المفوتَر منسوبًا إلى السقف نفسه | لقياس خطر الخروج من الصفة |
| نفقات السنة | مجموع النفقات المدخَلة | لمعرفة أعبائكم الحقيقية |
| الهامش الحقيقي | رقم الأعمال المحصَّل − النفقات | لمعرفة ما يدرّه النشاط فعلًا |
| المبالغ الزائدة الواجب ردّها | إشعارات دائنة صادرة بعد تحصيل، لجميع السنوات مجتمعة | لردّ المبلغ للعميل دون نسيانه |
| تصدير CSV والحصيلة السنوية PDF | CSV: المؤشرات الأربعة الرئيسية وآخر الفواتير؛ PDF: التحصيلات شهرًا بشهر والضريبة الجزافية الوحيدة | للتصريح، للمحاسب، للأرشيف |
رقم الأعمال المحصَّل والضريبة الجزافية الوحيدة المقدَّرة
الرقم الأول هو رقم الأعمال المحصَّل: فقط المدفوعات التي سجّلتموها من فواتيركم، بتاريخ تسديدها. الفاتورة الصادرة وغير المدفوعة لا تظهر فيه. والتسبيق المفوتَر والمسدَّد يدخل فيه بتاريخه. والإشعار الدائن الصادر يُخصَم منه.
تطبّق الضريبة الجزافية الوحيدة المقدَّرة نسبة 0,5 % على هذا المبلغ. وهي تقدير للتسيير، لا تصريح: فالنسبة هي نسبة الضريبة الجزافية الوحيدة المحرِّرة بموجب القانون رقم 22-23، لكن كيفيات التصريح والدفع تحدّدها المديرية العامة للضرائب، المصدر الموثوق الوحيد للرزنامة. تفاصيل الحساب في دليل الضريبة الجزافية الوحيدة 0,5 %.
مثال عن سنة
أمين قاسي، مطوّر في الجزائر العاصمة (المجال 020000، الخدمات الرقمية)، يخضع لسقف 5 000 000 دج. في 30 سبتمبر، تتوزع تحصيلاته للسنة كما يلي:
| الشهر | المحصَّل |
|---|---|
| جانفي | 250 000 دج |
| فيفري | 300 000 دج |
| مارس | 400 000 دج |
| أفريل | 350 000 دج |
| ماي | 450 000 دج |
| جوان | 400 000 دج |
| جويلية | 500 000 دج |
| أوت | 350 000 دج |
| سبتمبر | 600 000 دج |
| المجموع | 3 600 000 دج |
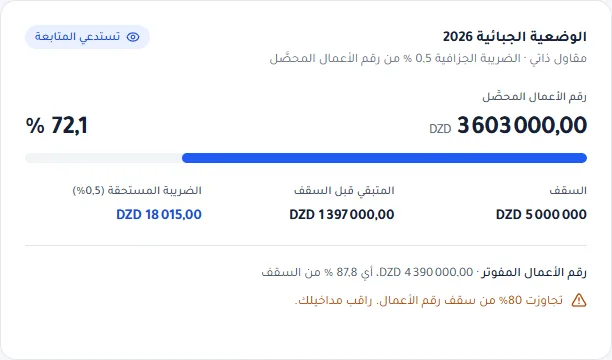
تعرض لوحة قيادته إذن رقم أعمال محصَّلًا قدره 3 600 000 دج، وضريبة جزافية وحيدة مقدَّرة بـ18 000 دج (3 600 000 × 0,5 %)، ومقياسًا على المحصَّل عند 72 % (3 600 000 / 5 000 000). ويتبقى له 1 400 000 دج قبل السقف، لثلاثة أشهر من النشاط.
مقياس السقف وقراءتاه
السقف السنوي هو 5 000 000 دج لمجالات الخدمات السبعة و10 000 000 دج للاستيراد المصغّر؛ ويعتمد MyHissab سقف مجالكم لدى الوكالة الوطنية للمقاول الذاتي. يتابعه مقياس واحد بقراءتين، لأن رقمين مختلفين يهمّان.
- القراءة على المحصَّل، وهي شريط التقدّم، تتابع أساس ضريبتكم الجزافية الوحيدة. وترتفع عند تسجيل دفعة.
- القراءة على المفوتَر، المذكورة تحت الشريط بنسبتها الخاصة، تتابع نشاطكم التجاري: جميع فواتير السنة غير الملغاة، بما فيها المسودات، مدفوعة أو غير مدفوعة. وهي التي تقيس خطر تجاوز السقف، لأن الفاتورة المعلّقة ستُحصَّل يومًا ما.
في مثال أمين، 500 000 دج من الفواتير الصادرة لم تُسدَّد بعد. قراءته على المفوتَر عند 4 100 000 / 5 000 000، أي 82 %: يظهر تنبيه 80 %، بينما يبقى الشريط على المحصَّل عند 72 %. وهذه بالضبط المعلومة التي يحتاجها ليقرر إن كان سيقبل طلبية كبيرة أخرى قبل نهاية السنة.
يظهر تنبيه بمجرد أن يبلغ المحصَّل أو المفوتَر 80 % من السقف، ثم رسالة تجاوز عند 100 %. ويحمل الشريط على المحصَّل إضافةً إلى ذلك شارة: تستدعي المتابعة (70 %)، قريب من السقف (80 %)، تم تجاوز السقف (100 %). تجاوز السقف لا يؤدي إلى أي حجب في التطبيق ولا يستتبع عقوبة فورية؛ بل هو إشارة إلى أن الصفة لم تعد مناسبة لحجم نشاطكم. ولا ينطلق تنبيه الخروج من الصفة في MyHissab إلا بعد ثلاث سنوات مدنية متتالية من التجاوز: وهذا ضبط للتنبيه، لا قاعدة قانونية. عند الاقتراب من السقف، يبقى دليل سقف المقاول الذاتي والوكالة الوطنية للمقاول الذاتي هما المرجعان.
النفقات والهامش الحقيقي
تغذّي النفقات المدخَلة في قائمة النفقات (التسمية، التاريخ، المبلغ، الفئة، طريقة الدفع، المرجع) مؤشرين اثنين: مجموع نفقات السنة والهامش الحقيقي، أي المحصَّل ناقص النفقات.
نقطة يجب تذكّرها: النفقات لا تخفّض الضريبة الجزافية الوحيدة. فالنظام جزافي، والنسبة تُطبَّق على رقم الأعمال الإجمالي. إذا أنفق أمين 1 250 000 دج في السنة (معدّات، اشتراكات، تنقّلات)، فهامشه الحقيقي هو 2 350 000 دج، لكن ضريبته الجزافية الوحيدة المقدَّرة تبقى 18 000 دج. الهامش الحقيقي يخدمكم أنتم، لا الإدارة الجبائية: فهو يقول إن كان النشاط مربحًا وإن كان يجب مراجعة سعر ما. يفصّل دليل النفقات والهامش الحقيقي طريقة الإدخال.
لماذا يعرض مؤشر أحيانًا رابطًا بدل رقم
ما دام أحد عناصر الحساب فارغًا، لا يعرض المؤشر مبلغًا بل حالة صريحة: «لم يُسجَّل أي تحصيل هذه السنة.» أو «لم تُسجَّل أي نفقة هذه السنة.» أو «لم تُصدر أي فاتورة هذه السنة.»، مع رابط إلى الشاشة التي تُدخَل فيها البيانات الناقصة («تسجيل دفعة»، «تسجيل نفقة»، «إنشاء فاتورة»).
والسبب بسيط: عنصر فارغ يعطي رقمًا خاطئًا. إذا أدخلتم 300 000 دج من النفقات دون أي دفعة، فسيعرض هامش محسوب −300 000 دج، بينما ربما حصّلتم أكثر بكثير دون تسجيله. وبالمثل، مقياس عند 0 % يوحي بأن السقف بعيد. الرابط أفضل من رقم مضلِّل. عندما ترون هذه الحالة، اتبعوا الرابط وسجّلوا ما ينقص؛ الطريقة موصوفة في تسجيل دفعة.
الإشعارات الدائنة والمبالغ الزائدة
الفاتورة الصادرة لا تُعدَّل: بل تُصحَّح بإشعار دائن. ويُخصَم الإشعار الدائن من رقم الأعمال المحصَّل ومن الضريبة الجزافية الوحيدة المقدَّرة، ما يجنّبكم دفع الضريبة على مبلغ أُلغي في النهاية.
إذا صدر الإشعار الدائن بعد أن دفع العميل، تشير لوحة القيادة إلى مبلغ زائد واجب الردّ. مثال: فاتورة بـ200 000 دج سُدّدت بتحويل مصرفي، ثم إشعار دائن بـ50 000 دج عن خدمة لم تُقدَّم. يعود رقم الأعمال المحصَّل إلى 150 000 دج، ويظهر 50 000 دج كمبلغ زائد ما دام الردّ لم يتم. الإجراء الكامل في الإشعار الدائن وإلغاء الفاتورة.
تصدير CSV والحصيلة السنوية PDF
يكمّل الصفحة تصديران اثنان.
- تصدير CSV يستعيد المؤشرات الأربعة الرئيسية (رقم الأعمال المحصَّل، الواجب تحصيله، النفقات، الهامش) وآخر خمس فواتير لكم؛ وتعطي الحصيلة السنوية PDF الشهر بشهر والضريبة الجزافية الوحيدة. ويُقرأ ملف CSV في أي جدول بيانات، وهو عملي لتسليمه إلى محاسب أو حفظه مع أرشيفكم.
- الحصيلة السنوية PDF تعرض رقم الأعمال المحصَّل شهرًا بشهر والضريبة الجزافية الوحيدة المقابلة. وهي الوثيقة التي يجب أن تكون أمامكم لتحضير تصريحكم، مع فواتيركم المرقَّمة وإثباتات تحصيلكم. ولا تحل محل التصريح نفسه، الذي تحدّد المديرية العامة للضرائب شكله ورزنامته.
حمّلوا هذين الملفين مرة واحدة على الأقل في نهاية السنة واحتفظوا بهما مع نسخة احتياطية كاملة لحسابكم.
الروتين الشهري في خمس دقائق
- سجّلوا المدفوعات المستلَمة خلال الشهر، وكشف الحساب المصرفي أو وصولات الدفع أمامكم، بالتاريخ الصحيح والطريقة الصحيحة (حق الطابع يُحسب تلقائيًا للدفع النقدي).
- أدخلوا نفقات الشهر، مع الاحتفاظ بالمستندات.
- تحقّقوا من أن أي مؤشر لا يعرض «لم يُسجَّل أي تحصيل هذه السنة.» أو «لم تُسجَّل أي نفقة هذه السنة.»: وإن كان كذلك، فثمة بيان ناقص.
- اقرؤوا قراءتي المقياس. الفارق بين المفوتَر والمحصَّل يقابل فواتيركم المعلّقة: وهذا وقت التذكير.
- دوّنوا الضريبة الجزافية الوحيدة المقدَّرة وجنّبوا المبلغ، حتى لا تكتشفوه عند التصريح.
- في ديسمبر، حمّلوا الحصيلة السنوية PDF وتصدير CSV، ثم تحقّقوا من أن آخر فاتورة في السنة تحمل فعلًا تاريخًا من السنة.
أخطاء شائعة
- الخلط بين المفوتَر والمحصَّل. المفوتَر يقيس النشاط وخطر السقف؛ والمحصَّل هو أساس الضريبة الجزافية الوحيدة. الاكتفاء بإحدى القراءتين يعني الخطأ من جهة أو أخرى.
- نسيان الإشعارات الدائنة. عميل رُدّ له المبلغ دون إشعار دائن يترك رقم الأعمال المحصَّل والضريبة الجزافية الوحيدة المقدَّرة مرتفعين أكثر من اللازم. أصدروا الإشعار الدائن من الفاتورة، لا بتعديلها أبدًا.
- إدخال النفقات «لتخفيض الضريبة». فهي لا تغيّر شيئًا في الضريبة الجزافية الوحيدة. أدخلوها لمعرفة هامشكم، لا لغير ذلك.
- تسجيل دفعة بتاريخ خاطئ. دفعة مستلَمة في 3 جانفي ومؤرَّخة في 28 ديسمبر تغيّر السنة المدنية، وبالتالي السقف والضريبة الجزافية الوحيدة.
- انتظار ديسمبر. اثنا عشر شهرًا من القيود دفعة واحدة هي أفضل طريقة لنسيان تحصيل نقدي.
أسئلة شائعة
هل تحل لوحة القيادة محل التصريح بالضريبة الجزافية الوحيدة؟ لا. فهي تعطي تقديرًا بنسبة 0,5 % من رقم الأعمال المحصَّل وحصيلة لتحضيره. أما التصريح والدفع فيتمّان لدى الإدارة الجبائية، وفق الكيفيات والرزنامة التي تحدّدها المديرية العامة للضرائب.
لماذا انخفضت ضريبتي الجزافية الوحيدة المقدَّرة مع أنني لم أحذف أي فاتورة؟ في الغالب لأن إشعارًا دائنًا صدر: فهو يُخصَم من رقم الأعمال المحصَّل، وبالتالي من الضريبة الجزافية الوحيدة المقدَّرة. تحقّقوا من قائمة الإشعارات الدائنة، وإذا كان عميل قد دفع مسبقًا، من مؤشر المبالغ الزائدة الواجب ردّها.
ماذا يحدث إذا تجاوز المقياس 100 %؟ لا شيء يُحجَب: يمكنكم مواصلة الفوترة وتسجيل المدفوعات. يشير التنبيه إلى أن السقف السنوي قد تُجووز وأن الصفة لم تعد مناسبة لحجمكم. تواصلوا مع الوكالة الوطنية للمقاول الذاتي بشأن ما يلي؛ فالتطبيق لا يحسم هذه المسألة عنكم.
هذه المعلومات مقدّمة لأغراض عملية وتعكس النصوص السارية في تاريخ التحديث. لا تغني عن استشارة الوكالة الوطنية للمقاول الذاتي أو المديرية العامة للضرائب أو مختص. تحقّق دائماً من أحدث نسخة من النصوص الرسمية.
من النظرية إلى فاتورتك الأولى.
يطبّق MyHissab هذه القواعد تلقائياً: العبارة القانونية، المبلغ بالحروف، السقوف. مجاناً وبدون بطاقة بنكية.