
Guides
Lire le tableau de bord MyHissab : CA encaissé, IFU estimé et jauges de plafond
Chaque indicateur du tableau de bord expliqué : CA encaissé, IFU estimé, la jauge du plafond et ses deux lectures (encaissé et facturé), marge réelle, récapitulatif annuel et routine mensuelle de cinq minutes.
Par l'équipe MyHissab 10 min de lecture
Le tableau de bord de MyHissab rassemble, pour l'année civile en cours, les chiffres qu'un auto-entrepreneur doit connaître : ce qu'il a encaissé, ce que cela représente d'IFU, où il en est par rapport à son plafond et ce qu'il lui reste une fois les dépenses payées. Ce guide explique ce que mesure chaque indicateur, ce qu'il ne mesure pas, et propose une routine mensuelle de cinq minutes. À la fin, vous saurez lire la page d'un coup d'œil et préparer votre déclaration sans ressaisie.
Les indicateurs en un tableau
Tous les chiffres portent sur l'année civile, du 1er janvier au 31 décembre, comme le plafond de chiffre d'affaires et l'IFU.
| Indicateur | Ce qu'il mesure | Quand s'en servir |
|---|---|---|
| CA encaissé de l'année | Somme des paiements enregistrés sur vos factures, avoirs déduits | Chaque mois, c'est la base pratique de votre IFU |
| IFU estimé | 0,5 % du CA encaissé | Pour mettre de côté le montant à régler |
| Jauge du plafond sur l'encaissé | CA encaissé rapporté au plafond de votre domaine | Pour suivre la base de l'IFU |
| Lecture sur le facturé, sous la jauge | CA facturé rapporté au même plafond | Pour mesurer le risque de sortie du statut |
| Dépenses de l'année | Total des dépenses saisies | Pour connaître vos charges réelles |
| Marge réelle | CA encaissé − dépenses | Pour savoir ce que l'activité rapporte vraiment |
| Trop-perçus à rembourser | Avoirs émis après un encaissement, toutes années confondues | Pour rembourser le client sans l'oublier |
| Export CSV et récapitulatif annuel PDF | CSV : les quatre indicateurs de tête et les dernières factures ; PDF : les encaissements mois par mois et l'IFU | Pour la déclaration, le comptable, les archives |
CA encaissé et IFU estimé
Le premier chiffre est le chiffre d'affaires encaissé : uniquement les paiements que vous avez enregistrés depuis vos factures, à leur date de règlement. Une facture émise mais non payée n'y figure pas. Un acompte facturé et réglé y entre à sa date. Un avoir émis vient en déduction.
L'IFU estimé applique le taux de 0,5 % à ce montant. C'est une estimation de gestion, pas une déclaration : le taux est celui de l'impôt forfaitaire unique libératoire de la loi n° 22-23, mais les modalités de déclaration et de paiement sont fixées par la DGI, seule source fiable pour le calendrier. Le détail du calcul est dans le guide IFU 0,5 %.
Exemple d'une année
Amine Kaci, développeur à Alger (domaine 020000, services numériques), relève du plafond de 5 000 000 DZD. Au 30 septembre, ses encaissements de l'année se répartissent ainsi :
| Mois | Encaissé |
|---|---|
| Janvier | 250 000 DZD |
| Février | 300 000 DZD |
| Mars | 400 000 DZD |
| Avril | 350 000 DZD |
| Mai | 450 000 DZD |
| Juin | 400 000 DZD |
| Juillet | 500 000 DZD |
| Août | 350 000 DZD |
| Septembre | 600 000 DZD |
| Total | 3 600 000 DZD |
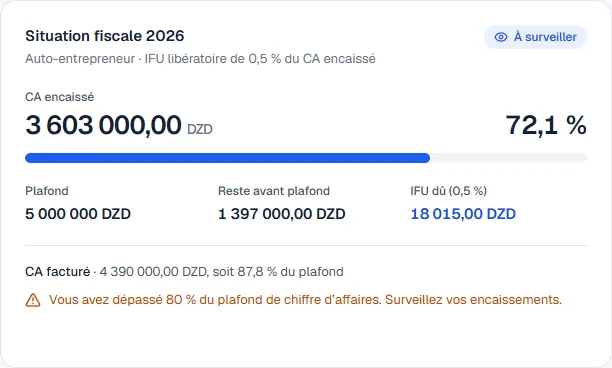
Son tableau de bord affiche donc un CA encaissé de 3 600 000 DZD, un IFU estimé de 18 000 DZD (3 600 000 × 0,5 %) et une jauge sur l'encaissé à 72 % (3 600 000 / 5 000 000). Il lui reste 1 400 000 DZD de marge avant le plafond, pour trois mois d'activité.
La jauge du plafond et ses deux lectures
Le plafond annuel est de 5 000 000 DZD pour les sept domaines de services et de 10 000 000 DZD pour la micro-importation ; MyHissab retient celui de votre domaine ANAE. Une seule jauge le suit, avec deux lectures, parce que deux chiffres différents comptent.
- La lecture sur l'encaissé, la barre de progression, suit la base de votre IFU. Elle monte quand un paiement est enregistré.
- La lecture sur le facturé, rappelée sous la barre avec son propre pourcentage, suit votre activité commerciale : toutes les factures de l'année non annulées, y compris les brouillons, payées ou non. C'est elle qui mesure le risque de dépasser le plafond, car une facture en attente sera un jour encaissée.
Dans l'exemple d'Amine, 500 000 DZD de factures émises n'ont pas encore été réglées. Sa lecture sur le facturé est à 4 100 000 / 5 000 000, soit 82 % : l'alerte des 80 % s'affiche, alors que la barre sur l'encaissé reste à 72 %. C'est exactement l'information dont il a besoin pour décider s'il accepte encore une grosse commande avant la fin de l'année.
Une alerte s'affiche dès que l'encaissé ou le facturé atteint 80 % du plafond, puis un message de dépassement à 100 %. La barre sur l'encaissé porte en plus un badge : À surveiller (70 %), Proche du plafond (80 %), Plafond dépassé (100 %). Dépasser le plafond n'entraîne aucun blocage dans l'application et ne déclenche pas de pénalité immédiate ; c'est le signal que le statut n'est plus adapté à votre volume d'activité. L'alerte de sortie de statut de MyHissab ne se déclenche qu'après trois années civiles consécutives de dépassement : c'est un réglage de l'alerte, pas une règle de droit. À l'approche du plafond, le guide Plafond de l'auto-entrepreneur et l'ANAE restent les références.
Dépenses et marge réelle
Les dépenses saisies dans le menu Dépenses (libellé, date, montant, catégorie, mode de paiement, référence) alimentent deux indicateurs : le total des dépenses de l'année et la marge réelle, c'est-à-dire l'encaissé moins les dépenses.
Un point à retenir : les dépenses ne réduisent pas l'IFU. Le régime est forfaitaire, le taux s'applique au chiffre d'affaires brut. Si Amine a dépensé 1 250 000 DZD dans l'année (matériel, abonnements, déplacements), sa marge réelle est de 2 350 000 DZD, mais son IFU estimé reste à 18 000 DZD. La marge réelle sert à vous, pas au fisc : elle dit si l'activité est rentable et si un prix doit être revu. Le guide Dépenses et marge réelle détaille la saisie.
Pourquoi un indicateur affiche parfois un lien plutôt qu'un chiffre
Tant qu'un terme du calcul est vide, l'indicateur n'affiche pas de montant mais un état explicite : « Aucun encaissement saisi cette année. », « Aucune dépense saisie cette année. » ou « Aucune facture émise cette année. », avec un lien vers l'écran où saisir la donnée manquante (« Enregistrer un paiement », « Saisir une dépense », « Créer une facture »).
La raison est simple : un terme vide donnerait un chiffre faux. Si vous avez saisi 300 000 DZD de dépenses mais aucun paiement, une marge calculée afficherait −300 000 DZD, alors que vous avez peut-être encaissé bien davantage sans l'enregistrer. De même, une jauge à 0 % ferait croire que le plafond est loin. Un lien vaut mieux qu'un chiffre trompeur. Quand vous voyez cet état, suivez le lien et enregistrez ce qui manque ; la méthode est décrite dans Enregistrer un paiement.
Avoirs et trop-perçus
Une facture émise ne se modifie pas : elle se corrige par un avoir. L'avoir est déduit du CA encaissé et de l'IFU estimé, ce qui évite de payer l'impôt sur une somme finalement annulée.
Si l'avoir est émis après que le client a payé, le tableau de bord signale un trop-perçu à rembourser. Exemple : une facture de 200 000 DZD réglée par virement, puis un avoir de 50 000 DZD pour une prestation non livrée. Le CA encaissé retombe à 150 000 DZD, et 50 000 DZD apparaissent en trop-perçu tant que le remboursement n'est pas fait. La procédure complète est dans Avoir et annulation de facture.
Export CSV et récapitulatif annuel PDF
Deux exports complètent la page.
- L'export CSV reprend les quatre indicateurs de tête (CA encaissé, à encaisser, dépenses, marge) et vos cinq dernières factures ; le récapitulatif annuel PDF donne le mois par mois et l'IFU. Le fichier CSV se lit dans un tableur, pratique à transmettre à un comptable ou à conserver avec vos archives.
- Le récapitulatif annuel PDF présente le CA encaissé mois par mois et l'IFU correspondant. C'est le document à avoir sous les yeux pour préparer votre déclaration, avec vos factures numérotées et vos justificatifs d'encaissement. Il ne remplace pas la déclaration elle-même, dont la forme et le calendrier relèvent de la DGI.
Téléchargez ces deux fichiers au moins une fois en fin d'année et conservez-les avec une sauvegarde complète de votre compte.
La routine mensuelle de cinq minutes
- Enregistrez les paiements reçus dans le mois, relevé bancaire ou reçus de versement sous les yeux, avec la bonne date et le bon mode (le droit de timbre se calcule seul pour les espèces).
- Saisissez les dépenses du mois, en gardant les justificatifs.
- Vérifiez qu'aucun indicateur n'affiche « Aucun encaissement saisi cette année. » ou « Aucune dépense saisie cette année. » : si c'est le cas, une donnée manque.
- Lisez les deux lectures de la jauge. L'écart entre facturé et encaissé correspond à vos factures en attente : c'est le moment de relancer.
- Notez l'IFU estimé et mettez la somme de côté, pour ne pas la découvrir au moment de déclarer.
- En décembre, téléchargez le récapitulatif annuel PDF et l'export CSV, puis vérifiez que la dernière facture de l'année porte bien une date de l'année.
Erreurs fréquentes
- Confondre facturé et encaissé. Le facturé mesure l'activité et le risque de plafond ; l'encaissé est la base de l'IFU. Ne lire qu'une des deux lectures, c'est se tromper d'un côté ou de l'autre.
- Oublier les avoirs. Un client remboursé sans avoir laisse le CA encaissé et l'IFU estimé trop hauts. Émettez l'avoir depuis la facture, jamais en modifiant celle-ci.
- Saisir les dépenses pour « baisser l'impôt ». Elles ne changent rien à l'IFU. Saisissez-les pour connaître votre marge, pas pour autre chose.
- Enregistrer un paiement à la mauvaise date. Un règlement reçu le 3 janvier et daté du 28 décembre change d'année civile, donc de plafond et d'IFU.
- Attendre décembre. Douze mois d'écritures d'un coup, c'est le meilleur moyen d'oublier un encaissement en espèces.
Questions fréquentes
Le tableau de bord remplace-t-il la déclaration de l'IFU ? Non. Il donne une estimation à 0,5 % du chiffre d'affaires encaissé et un récapitulatif pour la préparer. La déclaration et le paiement se font auprès de l'administration fiscale, selon les modalités et le calendrier fixés par la DGI.
Pourquoi mon IFU estimé a-t-il baissé alors que je n'ai supprimé aucune facture ? Le plus souvent parce qu'un avoir a été émis : il est déduit du CA encaissé, donc de l'IFU estimé. Vérifiez le menu Avoirs et, si un client avait déjà payé, l'indicateur des trop-perçus à rembourser.
Que se passe-t-il si la jauge dépasse 100 % ? Rien n'est bloqué : vous pouvez continuer à facturer et à enregistrer des paiements. L'alerte vous indique que le plafond annuel est franchi et que le statut n'est plus adapté à votre volume. Rapprochez-vous de l'ANAE pour la suite ; l'application ne tranche pas cette question à votre place.
Ces informations sont fournies à titre pratique et reflètent les textes en vigueur à la date de mise à jour. Elles ne remplacent pas une consultation auprès de l'ANAE, de la Direction générale des impôts ou d'un professionnel. Vérifiez toujours la version la plus récente des textes officiels.
Passez de la théorie à votre première facture.
MyHissab applique ces règles automatiquement : mention légale, montant en lettres, plafonds. Gratuit, sans carte bancaire.