
Guides
Enregistrer un paiement dans MyHissab : espèces, chèque, virement et solde
Comment saisir un encaissement depuis la facture, gérer un paiement partiel, le droit de timbre sur les espèces, un chèque pour deux factures et l'avoir après paiement.
Par l'équipe MyHissab 11 min de lecture
Une facture émise n'est pas encore de l'argent reçu. Ce guide explique comment enregistrer chaque encaissement depuis la facture, gérer un règlement en plusieurs fois, laisser le droit de timbre se calculer sur les espèces et comprendre ce que chaque paiement change sur votre tableau de bord. À la fin, vous saurez aussi traiter un chèque qui règle deux factures et un avoir émis après encaissement.
Les modes de paiement et ce qu'il faut saisir
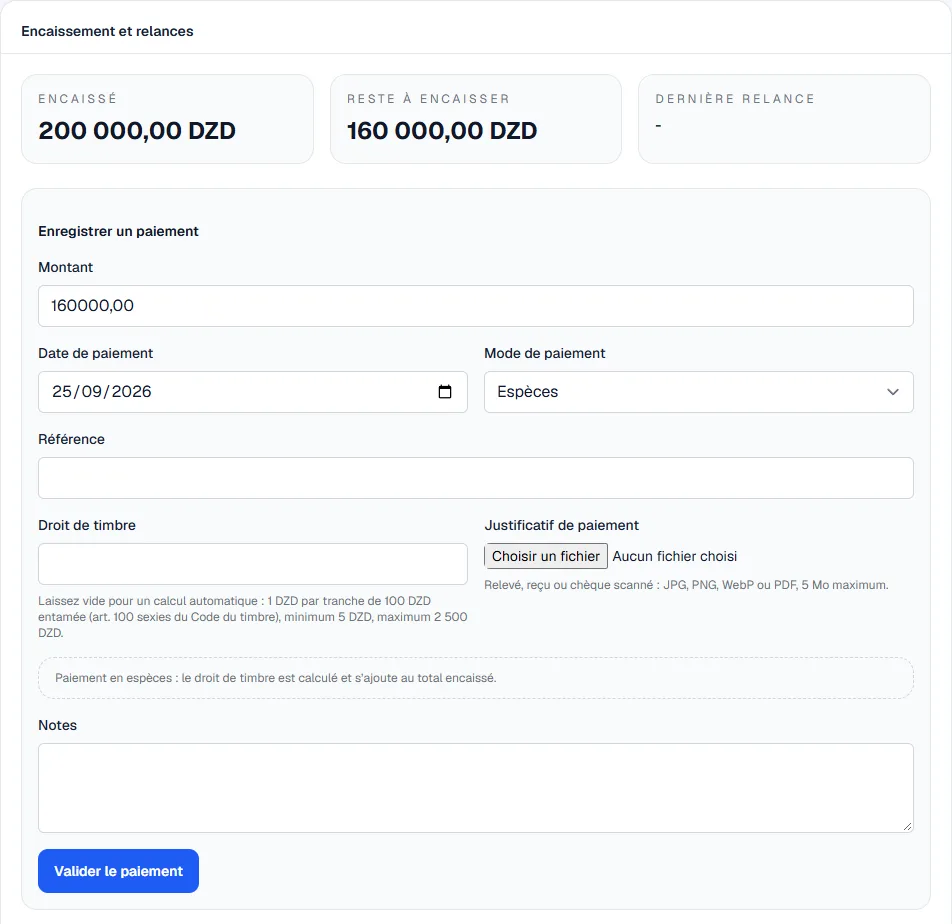
Sur la page d'une facture émise, le bloc « Enregistrer un paiement » est un formulaire toujours visible, commun à tous les modes : montant, date de paiement, mode, référence, banque et numéro de chèque selon le mode, droit de timbre pour les espèces, justificatif et notes. Il se valide par le bouton « Valider le paiement ». Selon le mode choisi, certains champs deviennent obligatoires.
| Mode | Ce qu'il faut saisir | Droit de timbre |
|---|---|---|
| Espèces | Date de remise, montant ; référence facultative (numéro du reçu) | Oui, calculé automatiquement, ajustable |
| Virement bancaire | Date d'arrivée sur le compte, montant, banque ; libellé ou référence du virement facultatifs | Non |
| Chèque | Date, montant, banque et numéro du chèque | Non |
| Carte | Date, montant, référence du ticket | Non |
| Autre | Date, montant ; précisez le moyen utilisé dans la référence | Non |
Un paiement en ligne n'a pas de mode dédié : choisissez « Carte » ou « Autre » et notez l'identifiant de la transaction en référence.
Un versement CCP n'a pas de ligne dédiée : choisissez « Virement bancaire » ou « Autre » et notez « versement CCP » dans la référence. Le droit de timbre ne s'y applique pas, comme pour tout paiement qui n'est pas en numéraire. Choisissez le bon mode avant de valider : un paiement enregistré ne se modifie plus, et seul le mode « Espèces » déclenche le calcul du timbre.
Enregistrer un paiement pas à pas
- Ouvrez « Factures », puis la facture réglée par le client. Elle doit être émise : un brouillon ou une facture annulée ne peut pas recevoir de paiement.
- Descendez jusqu'au bloc « Enregistrer un paiement ».
- Indiquez la date réelle de l'encaissement : le jour où les espèces vous ont été remises, où le virement est arrivé sur votre compte ou où le chèque vous a été donné. C'est cette date qui place le montant dans le bon mois de votre chiffre d'affaires encaissé.
- Saisissez le montant reçu. Il ne peut pas dépasser ce qui reste dû sur la facture : le formulaire refuse tout surpaiement.
- Sélectionnez le mode de paiement. Pour un virement, renseignez la banque ; pour un chèque, la banque et le numéro : ils vous serviront à retrouver le paiement si le chèque revient impayé.
- Ajoutez une référence : numéro de reçu, libellé du virement, identifiant de transaction.
- Joignez un justificatif (image ou PDF) : reçu signé, capture du virement, photo du chèque. Il reste privé : il n'est pas joint au PDF envoyé au client.
- Si le mode est « Espèces », vérifiez la ligne droit de timbre proposée. Ajustez-la seulement si vous avez une raison précise de le faire.
- Cliquez sur « Valider le paiement ». Dès que le solde est atteint, la facture passe à l'état « payée ».
Quel justificatif joindre
- Espèces : un reçu daté et signé, remis au client, dont vous gardez une copie. C'est souvent la seule trace d'un paiement en numéraire.
- Virement : la capture ou le relevé qui montre la date et le libellé de l'opération.
- Chèque : la photo du recto avant la remise en banque, puis le bordereau de remise si vous l'avez.
- Carte ou paiement en ligne : le ticket ou l'e-mail de confirmation.
Nommez le fichier avec le numéro de facture, par exemple FAC-2026-0012-virement.pdf : vous le retrouverez plus vite, y compris en dehors de l'application.
Paiement partiel, solde et « Marquer payée »
Un client peut régler en plusieurs fois. Chaque versement s'enregistre comme un paiement distinct, avec sa date, son mode et son justificatif. La facture cumule les paiements et affiche ce qui reste dû ; elle ne devient « payée » qu'une fois le solde atteint. Chaque versement compte toutefois dans le chiffre d'affaires encaissé dès sa date, sans attendre le dernier.
Le bouton « Marquer payée » est un raccourci : il enregistre en un seul paiement tout le solde restant, daté du jour du clic, en mode « Autre » et avec la référence « Marquage manuel ». Réservez-le aux cas simples, une facture réglée en une fois par un seul moyen. Si le client a payé en deux fois ou avec deux moyens différents, passez par « Enregistrer un paiement » à chaque fois : c'est la seule façon de garder le bon mode, la bonne date et le bon timbre sur chaque versement.
Le droit de timbre sur la partie en espèces
Le droit de timbre sur les paiements en espèces (article 100 sexies du Code du timbre) est de 1 DA par tranche de 100 DA ou fraction de tranche, avec un minimum de 5 DA et un maximum de 2 500 DA. Le maximum est atteint dès 250 000 DA réglés en espèces. Il ne concerne ni les virements, ni les chèques, ni les versements CCP, ni les paiements électroniques, et se calcule sur la seule partie réglée en numéraire.
MyHissab applique cette règle au montant du paiement saisi en espèces, imprime le timbre sur une ligne à part du PDF et l'ajoute au total encaissé. Le montant proposé reste modifiable. Le détail de la règle et d'autres exemples se trouvent dans le guide sur le droit de timbre.
Exemple chiffré
Amine Kaci, développeur à Alger (carte 16-00123-24), a émis la facture FAC-2026-0012 de 120 000,00 DZD à Hydra Services SARL, échéance au 31 mars.
| Date | Mode | Montant | Droit de timbre | Reste dû |
|---|---|---|---|---|
| 5 mars | Virement bancaire | 40 000,00 DZD | — | 80 000,00 DZD |
| 20 mars | Espèces | 80 000,00 DZD | 800 DA | 0,00 DZD |
Le second paiement fait passer la facture à « payée ». Le timbre de 800 DA (80 000 / 100 = 800 tranches) s'applique uniquement à la partie en espèces ; il apparaît à part et s'ajoute au total encaissé ce jour-là : Amine a reçu 80 800 DZD en espèces. Le chiffre d'affaires encaissé de mars retient le montant de la facture, soit 120 000 DZD, et l'IFU estimé augmente de 600 DZD (0,5 %). Si Amine avait utilisé « Marquer payée » le 20 mars, les 80 000 DZD auraient été enregistrés d'un bloc en mode « Autre », sans distinguer le mode réel ni le timbre : c'est pourquoi le raccourci se réserve aux règlements simples.
Relances et date d'échéance
Une facture émise et non soldée se relance depuis sa page. Deux possibilités :
- la relance par e-mail, envoyée au client depuis l'application, avec le numéro de la facture, le montant restant et la date d'échéance ;
- la relance manuelle, pour garder une trace d'un appel ou d'un passage chez le client sans rien envoyer.
Chaque relance est conservée dans l'historique de la facture, et la date d'échéance peut être mise à jour à cette occasion si vous accordez un délai. Une facture entièrement réglée ne peut plus être relancée. Un rythme simple fonctionne bien : un rappel courtois à l'échéance, un second une ou deux semaines plus tard, puis un appel. Le guide sur la facture impayée détaille la marche à suivre.
Ce que l'encaissement alimente
Le statut de l'auto-entrepreneur repose sur le chiffre d'affaires, pas sur le bénéfice. Deux chiffres sont à tenir en parallèle : le facturé, référence du plafond annuel (5 000 000 DZD pour les services, 10 000 000 DZD pour la micro-importation), et l'encaissé, l'argent réellement reçu, base pratique de l'impôt forfaitaire unique à 0,5 %. Le premier se construit tout seul quand vous émettez vos factures ; le second n'existe que si vous enregistrez les paiements.
Chaque paiement enregistré met à jour, sur le tableau de bord :
- le chiffre d'affaires encaissé de l'année, mois par mois ;
- l'IFU estimé à 0,5 % de cet encaissé ;
- la jauge du plafond sur l'encaissé, avec en dessous le rappel du facturé et de son pourcentage du plafond ; l'alerte à 80 % puis à 100 % se déclenche sur le plus élevé des deux ;
- la marge réelle, encaissé moins dépenses de l'année, dès que des dépenses sont saisies (sinon « Indisponible »).
Tant qu'aucun paiement n'est saisi, le tableau de bord affiche « aucun encaissement » plutôt qu'un zéro trompeur. En fin d'année, le récapitulatif annuel PDF reprend l'encaissé par mois et l'IFU correspondant pour préparer la déclaration ; les modalités de déclaration et de paiement relèvent de la DGI. Le récapitulatif annuel PDF est la sortie qui reprend les encaissements mois par mois ; l'export CSV du tableau de bord et la sauvegarde ZIP ne contiennent que le montant réglé de chaque facture.
Deux situations particulières
Un chèque qui règle deux factures
Sara Benali, créatrice à Oran, reçoit de Mme Lina Haddad un chèque de 350 000 DZD couvrant deux factures : FAC-2026-0031 de 200 000 DZD et FAC-2026-0034 de 150 000 DZD. Un seul paiement de 350 000 DZD sur la première facture serait refusé : le montant dépasserait ce qui reste dû.
La bonne méthode consiste à enregistrer deux paiements, un sur chaque facture, avec le même mode « Chèque », la même banque, le même numéro de chèque, la même date et la même photo du chèque en justificatif. Le numéro commun permet de retrouver les deux encaissements si le chèque est rejeté ou si le client demande un rapprochement.
Un avoir après encaissement
Une facture émise ne se modifie pas ; elle se corrige par un avoir. Si la facture est déjà payée et qu'un avoir suit, le client a versé plus que ce qu'il doit finalement : MyHissab signale ce trop-perçu sur le tableau de bord, avec le montant à rembourser. L'avoir est déduit du chiffre d'affaires encaissé et de l'IFU estimé du mois où il est émis.
Sur la facture FAC-2026-0012 payée 120 000 DZD, un avoir de 20 000 DZD crée un trop-perçu de 20 000 DZD. À vous de convenir avec le client d'un remboursement ou d'une imputation sur une prochaine facture, et de conserver la trace de l'accord. Le guide sur l'avoir détaille les cas d'annulation et de correction.
Erreurs fréquentes
- Dater le paiement du jour de la saisie. Un virement reçu le 28 avril et saisi le 3 mai doit porter la date du 28 avril, sinon il bascule dans le mois suivant de votre encaissé.
- Saisir un chèque en « Autre ». Sans banque ni numéro, impossible de retrouver le paiement en cas de rejet.
- Enregistrer les espèces en « Virement » pour éviter le timbre. Le droit de timbre porte sur le mode réel de règlement ; le justificatif doit correspondre à ce qui est saisi.
- Utiliser « Marquer payée » sur un règlement mixte. Le raccourci ne connaît qu'un solde, enregistré en mode « Autre » à la date du jour ; un règlement virement plus espèces se saisit en deux paiements.
- Tenter d'annuler une facture qui a reçu un paiement. L'annulation n'est possible que sur un brouillon ou une facture émise sans paiement ; après un encaissement, passez par un avoir.
- Oublier le justificatif. Un paiement sans preuve se conteste difficilement, surtout en espèces.
- Réutiliser le solde d'une facture pour en payer une autre. Chaque paiement se rattache à une seule facture ; un trop-perçu se traite par avoir et remboursement, pas par transfert.
Questions fréquentes
Puis-je modifier un paiement après l'avoir enregistré ? Vérifiez la date, le montant et le mode avant de valider : le paiement engage le solde de la facture et le chiffre d'affaires encaissé. En cas d'erreur, contactez l'équipe depuis la page Contact avant toute autre manipulation.
Le droit de timbre compte-t-il dans mon chiffre d'affaires ? Le chiffre d'affaires encaissé retient le montant du paiement enregistré sur la facture ; le timbre est une taxe liée au mode de règlement, affichée sur une ligne à part et ajoutée au total encaissé. Pour son traitement fiscal, la DGI reste la seule source fiable.
Un acompte facturé avant la prestation s'enregistre-t-il de la même façon ? Oui. Un acompte facturé entre dans le chiffre d'affaires à sa date ; enregistrez son paiement comme n'importe quel encaissement, puis le solde à la livraison. Le tutoriel sur la première facture montre la création de la facture qui précède.
Ces informations sont fournies à titre pratique et reflètent les textes en vigueur à la date de mise à jour. Elles ne remplacent pas une consultation auprès de l'ANAE, de la Direction générale des impôts ou d'un professionnel. Vérifiez toujours la version la plus récente des textes officiels.
Passez de la théorie à votre première facture.
MyHissab applique ces règles automatiquement : mention légale, montant en lettres, plafonds. Gratuit, sans carte bancaire.