
الأدلة
تسجيل دفعة في MyHissab: نقدًا، بالشيك، بالتحويل المصرفي، والرصيد المتبقي
كيفية إدخال تحصيل انطلاقًا من الفاتورة، إدارة الدفع الجزئي، حق الطابع على المبالغ النقدية، شيك واحد لفاتورتين، والإشعار الدائن بعد الدفع.
من فريق MyHissab 8 دقائق قراءة
الفاتورة الصادرة ليست بعدُ مالًا مقبوضًا. يشرح هذا الدليل كيفية تسجيل كل تحصيل انطلاقًا من الفاتورة، وإدارة التسديد على دفعات، وترك حق الطابع يُحسب تلقائيًا على المبالغ النقدية، وفهم ما تغيّره كل دفعة في لوحة القيادة. وفي النهاية، ستعرفون أيضًا كيف تتعاملون مع شيك يسدّد فاتورتين، ومع إشعار دائن صادر بعد التحصيل.
وسائل الدفع وما يجب إدخاله
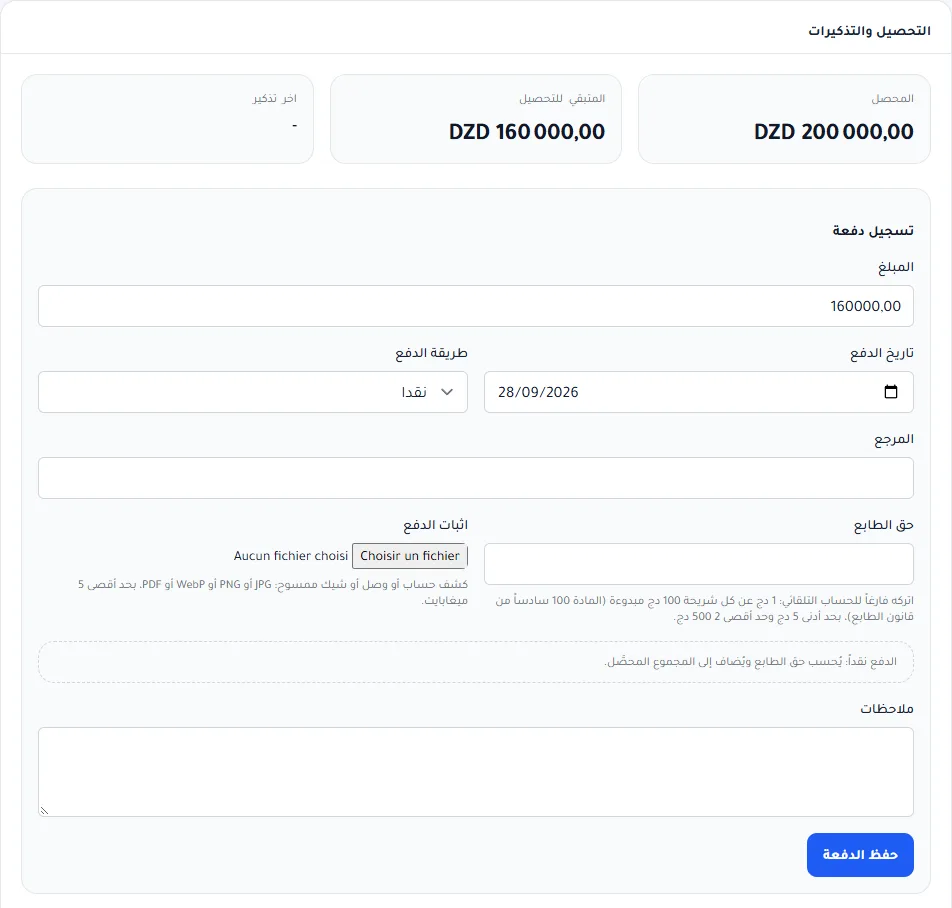
في صفحة الفاتورة الصادرة، كتلة « تسجيل دفعة » استمارة ظاهرة دائمًا ومشتركة بين جميع الوسائل: المبلغ، تاريخ الدفع، الوسيلة، المرجع، البنك ورقم الشيك بحسب الوسيلة، حق الطابع للمبالغ النقدية، المستند المثبت والملاحظات. وتُؤكَّد بزر « حفظ الدفعة ». وبحسب الوسيلة المختارة، تصبح بعض الحقول إلزامية.
| الوسيلة | ما يجب إدخاله | حق الطابع |
|---|---|---|
| نقدًا | تاريخ التسليم، المبلغ؛ مرجع اختياري (رقم الوصل) | نعم، يُحسب تلقائيًا، وقابل للتعديل |
| تحويل مصرفي | تاريخ الوصول إلى الحساب، المبلغ، البنك؛ بيان التحويل أو مرجعه اختياريان | لا |
| شيك | التاريخ، المبلغ، البنك ورقم الشيك | لا |
| بطاقة | التاريخ، المبلغ، مرجع الإيصال | لا |
| أخرى | التاريخ، المبلغ؛ حدّدوا الوسيلة المستعملة في المرجع | لا |
لا توجد وسيلة مخصّصة للدفع الإلكتروني: اختاروا « بطاقة » أو « أخرى » واكتبوا معرّف المعاملة في المرجع.
لا يوجد سطر مخصّص للدفع عبر الحساب البريدي الجاري (CCP): اختاروا « تحويل مصرفي » أو « أخرى » واكتبوا « دفع CCP » في المرجع. ولا يُطبَّق عليه حق الطابع، شأنه شأن كل دفع لا يتم نقدًا. اختاروا الوسيلة الصحيحة قبل التأكيد: فالدفعة المسجَّلة لا تُعدَّل بعد ذلك، ووسيلة « نقدًا » وحدها هي التي تُفعِّل حساب الطابع.
تسجيل دفعة خطوة بخطوة
- افتحوا « الفواتير »، ثم الفاتورة التي سدّدها العميل. يجب أن تكون صادرة: فالمسوَّدة أو الفاتورة الملغاة لا يمكنها استقبال دفعة.
- انزلوا إلى كتلة « تسجيل دفعة ».
- أدخلوا التاريخ الفعلي للتحصيل: يوم تسلُّم النقود، أو يوم وصول التحويل إلى حسابكم، أو يوم تسلُّم الشيك. هذا التاريخ هو الذي يضع المبلغ في الشهر الصحيح من رقم أعمالكم المحصَّل.
- أدخلوا المبلغ المقبوض. لا يمكن أن يتجاوز ما تبقّى مستحقًا على الفاتورة: ترفض الاستمارة أي دفع زائد.
- اختاروا وسيلة الدفع. بالنسبة للتحويل المصرفي، أدخلوا البنك؛ وبالنسبة للشيك، البنك والرقم: سيساعدانكم في العثور على الدفعة إذا رُفض الشيك.
- أضيفوا مرجعًا: رقم الوصل، بيان التحويل، معرّف المعاملة.
- أرفقوا مستندًا مثبتًا (صورة أو PDF): وصل موقَّع، لقطة شاشة للتحويل، صورة الشيك. يبقى خاصًا: لا يُرفق بملف PDF المرسَل إلى العميل.
- إذا كانت الوسيلة « نقدًا »، فتحقّقوا من سطر حق الطابع المقترح. لا تعدّلوه إلا إذا كان لديكم سبب محدّد لذلك.
- انقروا على « حفظ الدفعة ». وبمجرد بلوغ الرصيد الكامل، تنتقل الفاتورة إلى حالة « مدفوعة ».
أي مستند مثبت يُرفق
- نقدًا: وصل مؤرَّخ وموقَّع، يُسلَّم للعميل وتحتفظون بنسخة منه. وهو غالبًا الأثر الوحيد لدفعة نقدية.
- تحويل مصرفي: لقطة الشاشة أو كشف الحساب الذي يُظهر تاريخ العملية وبيانها.
- شيك: صورة الوجه الأمامي قبل إيداعه في البنك، ثم قسيمة الإيداع إن توفّرت.
- بطاقة أو دفع إلكتروني: الإيصال أو رسالة التأكيد الإلكترونية.
سمّوا الملف برقم الفاتورة، مثلًا FAC-2026-0012-virement.pdf: ستجدونه بسرعة أكبر، حتى خارج التطبيق.
الدفع الجزئي، الرصيد المتبقي و« تعيين كمدفوعة »
قد يسدّد العميل على دفعات. تُسجَّل كل دفعة كدفعة مستقلة، بتاريخها ووسيلتها ومستندها المثبت. تجمع الفاتورة الدفعات وتعرض ما تبقّى مستحقًا؛ ولا تصبح « مدفوعة » إلا عند بلوغ الرصيد الكامل. غير أن كل دفعة تُحتسب في رقم الأعمال المحصَّل من تاريخها، دون انتظار الدفعة الأخيرة.
زر « تعيين كمدفوعة » اختصار: يسجّل كامل الرصيد المتبقي في دفعة واحدة، مؤرَّخة بيوم النقر، بوسيلة « أخرى » وبالمرجع « تسوية يدوية ». احتفظوا به للحالات البسيطة، أي فاتورة سُدّدت دفعة واحدة بوسيلة واحدة. أما إذا دفع العميل على مرتين أو بوسيلتين مختلفتين، فمرّوا عبر « تسجيل دفعة » في كل مرة: فهي الطريقة الوحيدة للحفاظ على الوسيلة الصحيحة والتاريخ الصحيح والطابع الصحيح لكل دفعة.
حق الطابع على الجزء النقدي
حق الطابع على المدفوعات النقدية (المادة 100 سادسًا من قانون الطابع) هو 1 دج عن كل شريحة 100 دج أو جزء من الشريحة، بحد أدنى 5 دج وحد أقصى 2 500 دج. ويُبلغ الحد الأقصى ابتداءً من 250 000 دج مدفوعة نقدًا. ولا يخص التحويلات المصرفية ولا الشيكات ولا مدفوعات CCP ولا المدفوعات الإلكترونية، ويُحسب على الجزء المسدَّد نقدًا فقط.
يطبّق MyHissab هذه القاعدة على مبلغ الدفعة المدخَلة نقدًا، ويطبع الطابع في سطر مستقل من ملف PDF ويضيفه إلى إجمالي المحصَّل. ويبقى المبلغ المقترح قابلًا للتعديل. تفاصيل القاعدة وأمثلة أخرى في دليل حق الطابع.
مثال محسوب
أصدر أمين قاسي، مطوّر في الجزائر العاصمة (البطاقة 16-00123-24)، الفاتورة FAC-2026-0012 بمبلغ 120 000,00 دج لشركة Hydra Services SARL، تاريخ استحقاقها 31 مارس.
| التاريخ | الوسيلة | المبلغ | حق الطابع | المتبقي المستحق |
|---|---|---|---|---|
| 5 مارس | تحويل مصرفي | 40 000,00 دج | — | 80 000,00 دج |
| 20 مارس | نقدًا | 80 000,00 دج | 800 دج | 0,00 دج |
تنقل الدفعة الثانية الفاتورة إلى حالة « مدفوعة ». الطابع البالغ 800 دج (80 000 / 100 = 800 شريحة) يُطبَّق على الجزء النقدي فقط؛ ويظهر على حدة ويُضاف إلى إجمالي المحصَّل في ذلك اليوم: قبض أمين 80 800 دج نقدًا. يحتفظ رقم الأعمال المحصَّل لشهر مارس بمبلغ الفاتورة، أي 120 000 دج، وترتفع الضريبة الجزافية الوحيدة المقدَّرة بمقدار 600 دج (0,5 %). ولو استعمل أمين « تعيين كمدفوعة » في 20 مارس، لسُجِّلت 80 000 دج كتلة واحدة بوسيلة « أخرى »، دون تمييز الوسيلة الفعلية ولا الطابع: ولهذا يُحتفظ بالاختصار للتسديدات البسيطة.
التذكيرات وتاريخ الاستحقاق
الفاتورة الصادرة وغير المسدَّدة بالكامل يمكن التذكير بها من صفحتها. خياران:
- التذكير بالبريد الإلكتروني، يُرسل إلى العميل من التطبيق، مع رقم الفاتورة والمبلغ المتبقي وتاريخ الاستحقاق؛
- التذكير اليدوي، للاحتفاظ بأثر لمكالمة هاتفية أو زيارة للعميل دون إرسال أي شيء.
يُحفظ كل تذكير في سجل الفاتورة، ويمكن تحديث تاريخ الاستحقاق في هذه المناسبة إذا منحتم مهلة إضافية. ولا يمكن التذكير بفاتورة سُدّدت بالكامل. ويعمل إيقاع بسيط جيدًا: تذكير مهذّب عند الاستحقاق، ثم تذكير ثانٍ بعد أسبوع أو أسبوعين، ثم مكالمة هاتفية. يفصّل دليل الفاتورة غير المدفوعة الخطوات الواجب اتباعها.
ما الذي يغذّيه التحصيل
تقوم صفة المقاول الذاتي على رقم الأعمال، لا على الربح. رقمان يجب متابعتهما بالتوازي: المفوتَر، وهو مرجع السقف السنوي (5 000 000 دج للخدمات، 10 000 000 دج للاستيراد المصغّر)، والمحصَّل، أي المال المقبوض فعليًا، وهو الأساس العملي للضريبة الجزافية الوحيدة بنسبة 0,5 %. الأول يتكوّن من تلقاء نفسه عندما تصدرون فواتيركم؛ أما الثاني فلا يوجد إلا إذا سجّلتم الدفعات.
كل دفعة مسجَّلة تحدّث، في لوحة القيادة:
- رقم الأعمال المحصَّل للسنة، شهرًا بشهر؛
- الضريبة الجزافية الوحيدة المقدَّرة بنسبة 0,5 % من هذا المحصَّل؛
- مقياس السقف على المحصَّل، ويُذكَّر تحته بالمفوتَر ونسبته من السقف؛ ويُطلَق التنبيه عند 80 % ثم عند 100 % على الأعلى من الرقمين؛
- الهامش الحقيقي، أي المحصَّل ناقص نفقات السنة، بمجرد إدخال نفقات (وإلا « غير متاح »).
وما دامت لم تُدخَل أي دفعة، تعرض لوحة القيادة « لا يوجد تحصيل » بدلًا من صفر مضلّل. وفي نهاية السنة، تستعرض الحصيلة السنوية بصيغة PDF المحصَّل شهرًا بشهر والضريبة الجزافية الوحيدة المقابلة لتحضير التصريح؛ أما إجراءات التصريح والدفع فتحدّدها المديرية العامة للضرائب (DGI). الحصيلة السنوية بصيغة PDF هي المخرَج الذي يستعرض التحصيلات شهرًا بشهر؛ أما تصدير CSV من لوحة القيادة والنسخة الاحتياطية ZIP فلا يحتويان إلا على المبلغ المسدَّد لكل فاتورة.
حالتان خاصتان
شيك يسدّد فاتورتين
تتلقى سارة بن علي، مصمّمة في وهران، من السيدة لينا حداد شيكًا بمبلغ 350 000 دج يغطي فاتورتين: FAC-2026-0031 بمبلغ 200 000 دج وFAC-2026-0034 بمبلغ 150 000 دج. دفعة واحدة بمبلغ 350 000 دج على الفاتورة الأولى ستُرفض: فالمبلغ سيتجاوز ما تبقّى مستحقًا.
الطريقة الصحيحة هي تسجيل دفعتين، واحدة على كل فاتورة، بنفس الوسيلة « شيك »، ونفس البنك، ونفس رقم الشيك، ونفس التاريخ، ونفس صورة الشيك كمستند مثبت. يتيح الرقم المشترك العثور على التحصيلين إذا رُفض الشيك أو إذا طلب العميل مطابقة الحسابات.
إشعار دائن بعد التحصيل
الفاتورة الصادرة لا تُعدَّل؛ بل تُصحَّح بإشعار دائن. وإذا كانت الفاتورة مدفوعة بالفعل وتلاها إشعار دائن، فقد دفع العميل أكثر مما يدين به في النهاية: يشير MyHissab إلى هذا المبلغ الزائد في لوحة القيادة، مع المبلغ الواجب ردّه. يُخصم الإشعار الدائن من رقم الأعمال المحصَّل ومن الضريبة الجزافية الوحيدة المقدَّرة للشهر الذي صدر فيه.
على الفاتورة FAC-2026-0012 المدفوعة بمبلغ 120 000 دج، يُنشئ إشعار دائن بمبلغ 20 000 دج مبلغًا زائدًا قدره 20 000 دج. وعليكم الاتفاق مع العميل على ردّ المبلغ أو خصمه من فاتورة قادمة، والاحتفاظ بأثر لهذا الاتفاق. يفصّل دليل الإشعار الدائن حالات الإلغاء والتصحيح.
أخطاء شائعة
- تأريخ الدفعة بيوم الإدخال. تحويل مقبوض في 28 أبريل ومدخَل في 3 مايو يجب أن يحمل تاريخ 28 أبريل، وإلا انتقل إلى الشهر الموالي من محصَّلكم.
- إدخال شيك تحت « أخرى ». دون البنك والرقم، يستحيل العثور على الدفعة في حال الرفض.
- تسجيل النقود تحت « تحويل مصرفي » لتفادي الطابع. يقوم حق الطابع على وسيلة التسديد الفعلية؛ ويجب أن يطابق المستند المثبت ما أُدخل.
- استعمال « تعيين كمدفوعة » على تسديد مختلط. لا يعرف الاختصار سوى رصيد واحد، يُسجَّل بوسيلة « أخرى » بتاريخ اليوم؛ والتسديد بتحويل زائد نقود يُدخَل في دفعتين.
- محاولة إلغاء فاتورة استقبلت دفعة. لا يمكن الإلغاء إلا على مسوَّدة أو فاتورة صادرة بلا دفعة؛ وبعد التحصيل، مرّوا عبر إشعار دائن.
- نسيان المستند المثبت. الدفعة بلا إثبات يصعب الدفاع عنها عند النزاع، خاصةً نقدًا.
- إعادة استعمال رصيد فاتورة لدفع أخرى. ترتبط كل دفعة بفاتورة واحدة؛ والمبلغ الزائد يُعالَج بإشعار دائن وردّ للمبلغ، لا بالتحويل.
أسئلة شائعة
هل يمكنني تعديل دفعة بعد تسجيلها؟ تحقّقوا من التاريخ والمبلغ والوسيلة قبل التأكيد: فالدفعة تُلزم رصيد الفاتورة ورقم الأعمال المحصَّل. وفي حال الخطأ، تواصلوا مع الفريق من صفحة الاتصال قبل أي إجراء آخر.
هل يُحتسب حق الطابع في رقم أعمالي؟ يحتفظ رقم الأعمال المحصَّل بمبلغ الدفعة المسجَّلة على الفاتورة؛ أما الطابع فهو رسم مرتبط بوسيلة التسديد، يُعرض في سطر مستقل ويُضاف إلى إجمالي المحصَّل. وبخصوص معالجته الجبائية، تبقى المديرية العامة للضرائب (DGI) المصدر الموثوق الوحيد.
هل تُسجَّل دفعة مقدّمة مفوترة قبل الخدمة بالطريقة نفسها؟ نعم. الدفعة المقدّمة المفوترة تدخل في رقم الأعمال بتاريخها؛ سجّلوا دفعها كأي تحصيل آخر، ثم الرصيد المتبقي عند التسليم. يعرض الدرس التطبيقي حول الفاتورة الأولى إنشاء الفاتورة التي تسبق ذلك.
هذه المعلومات مقدّمة لأغراض عملية وتعكس النصوص السارية في تاريخ التحديث. لا تغني عن استشارة الوكالة الوطنية للمقاول الذاتي أو المديرية العامة للضرائب أو مختص. تحقّق دائماً من أحدث نسخة من النصوص الرسمية.
من النظرية إلى فاتورتك الأولى.
يطبّق MyHissab هذه القواعد تلقائياً: العبارة القانونية، المبلغ بالحروف، السقوف. مجاناً وبدون بطاقة بنكية.